Fundamentos
O dólar está doente? Sintomas e sinais vitais da moeda americana
Alguns sintomas sugerem que sim. Mas não é o que um exame minucioso revela.

Em 22 de setembro de 2026, Howard Marks, da Oaktree Capital e um dos maiores gestores de investimentos do mundo, publicou um memo sobre a "febre" dos juros americanos. Neste artigo, traduzimos o economês e mostramos o que os números dizem, e o que não dizem, sobre a força do dólar.
Em resumo
- Os EUA acumulam sintomas preocupantes: déficit alto, dívida gigante e juros em alta.
- O risco real não é calote. É o dólar comprar menos com o passar do tempo (o que o mercado chama de debasement).
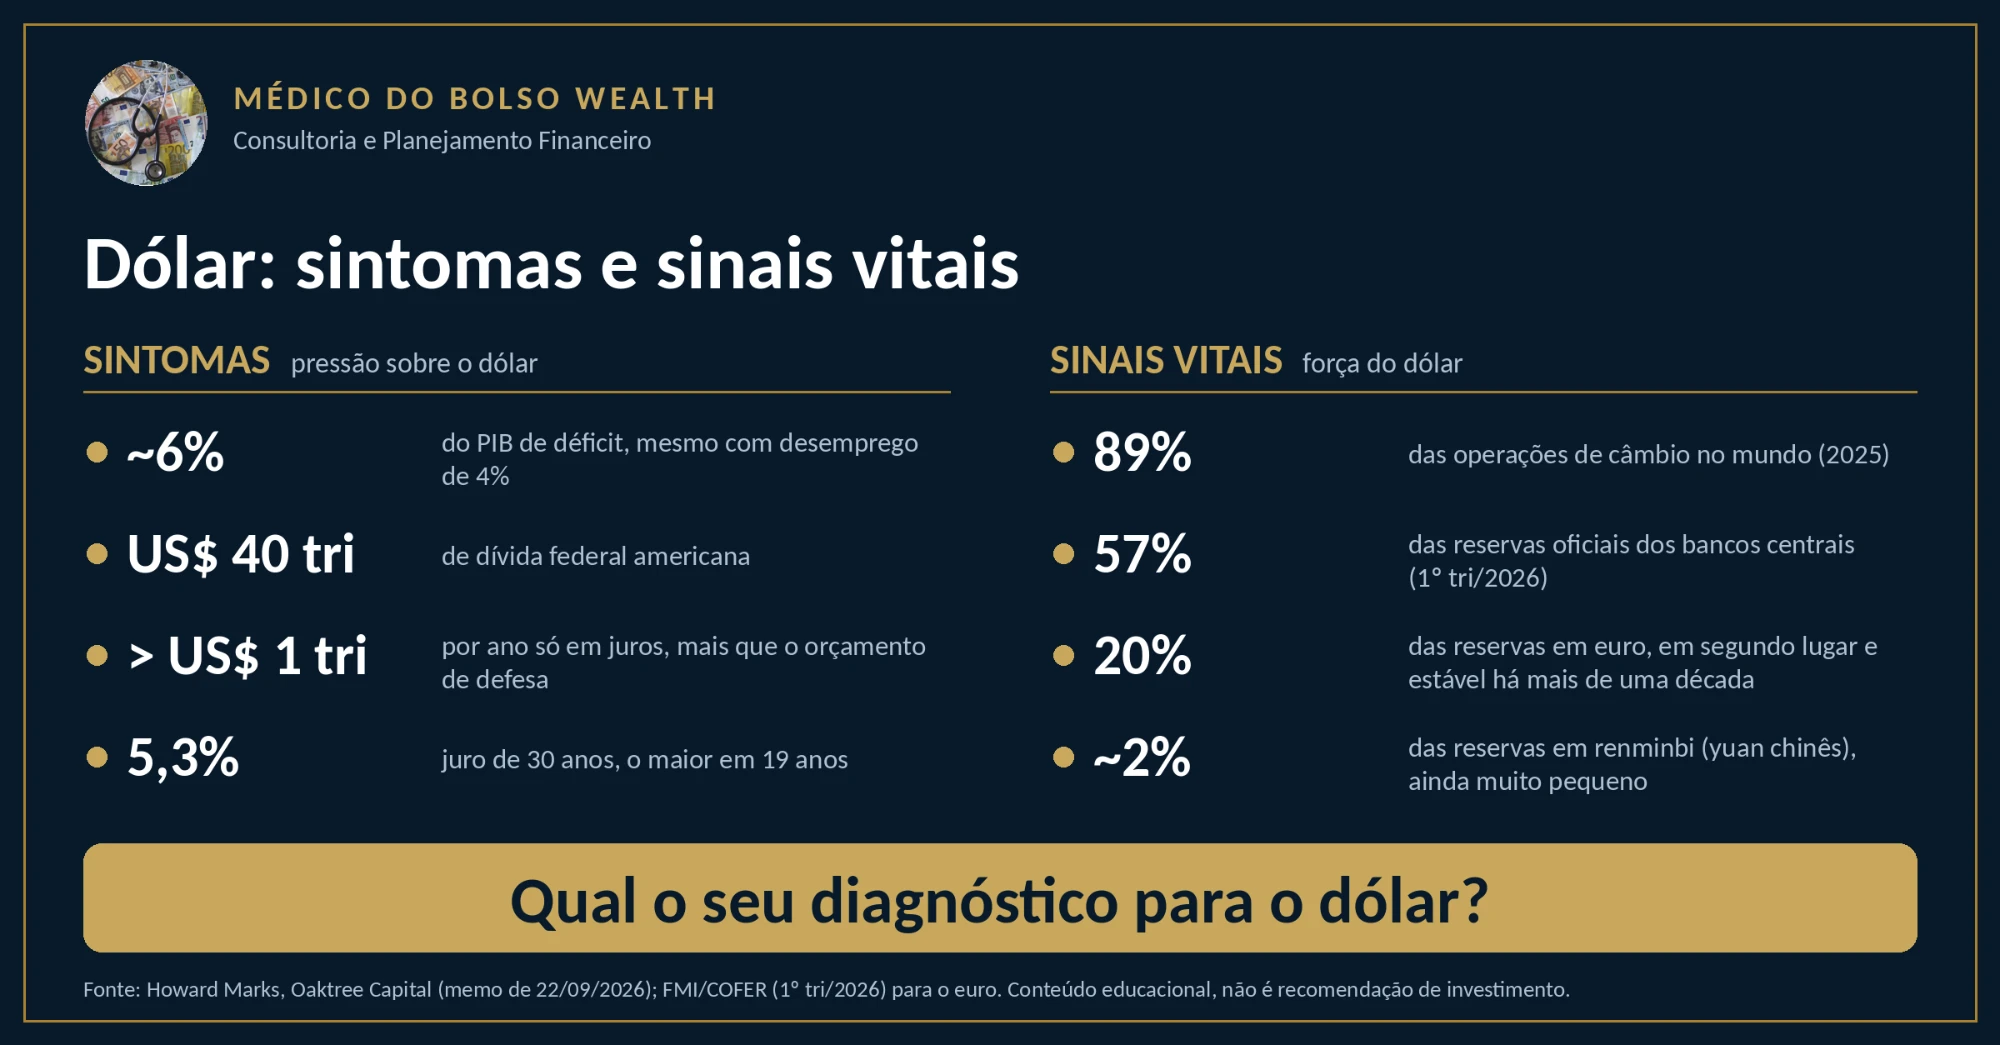
- Os sinais vitais seguem fortes: 89% do câmbio mundial e 57% das reservas dos bancos centrais, sem substituto à vista.
- Diversificar faz sentido, mas a dose certa depende do seu plano, não de uma regra geral.
Por que o assunto voltou às manchetes
Em 17 de agosto, o juro dos títulos americanos de 30 anos fechou acima de 5,3%, o maior nível em 19 anos. Juro alto encarece o financiamento de casas e carros, freia a economia e aumenta o custo da própria dívida do governo. Para tentar conter a alta, o Tesouro americano passou a comprar esses títulos no mercado.
Os sintomas
Déficit de cerca de 6% do PIB. Os EUA gastam bem mais do que arrecadam, mesmo com a economia forte e desemprego de 4%. Déficit é remédio de crise: usado na bonança, vira hábito.
Dívida federal de US$ 40 trilhões.
Mais de US$ 1 trilhão por ano só em juros, valor maior que o orçamento de defesa.
Inflação persistente. O índice PCE, que mede os preços ao consumidor, ficou em 3,7% em julho, contra uma meta de 2%. O petróleo alto, por causa da guerra com o Irã, ajuda a mantê-la elevada.
Muita demanda por capital. Além do governo, há investimentos bilionários em data centers de inteligência artificial (mais de US$ 5 trilhões no mundo até 2030, segundo a McKinsey, citada no memo). Quando muita gente disputa o mesmo dinheiro, o preço dele, o juro, sobe.
A bolsa de gelo na febre
Comprar títulos para derrubar o juro é, nas palavras de Marks, como aplicar uma bolsa de gelo em quem tem febre: o termômetro baixa, mas a causa continua ali. O efeito durou um dia. Em setembro, o Tesouro elevou a dose (o limite das compras subiu de US$ 2 bilhões para US$ 6 bilhões por operação) e o mercado reagiu sem entusiasmo.
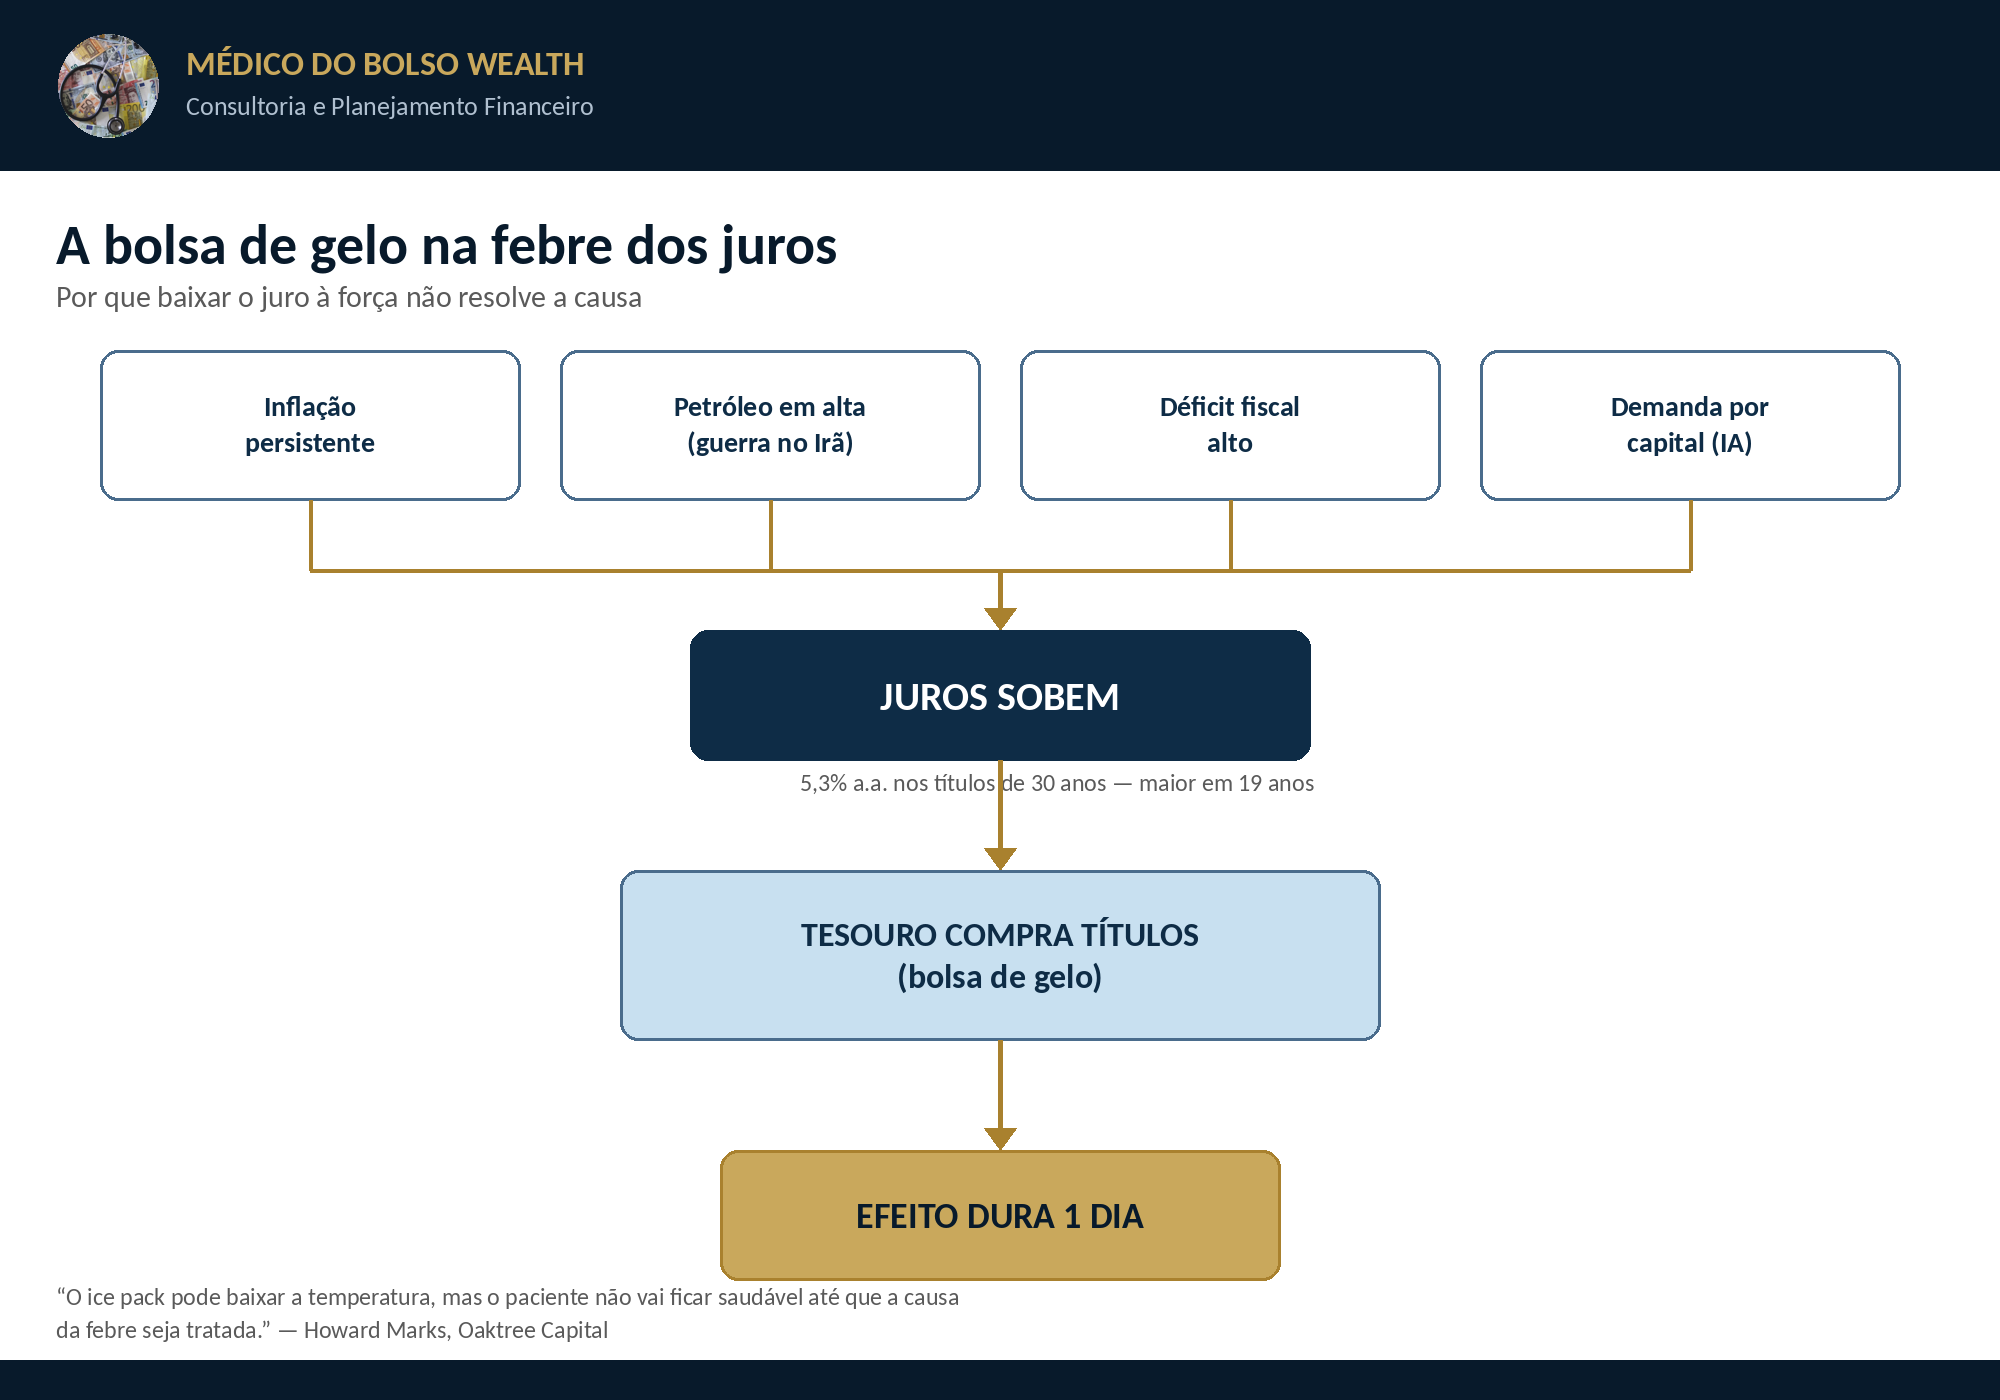
O ponto central do memo: o objetivo não deveria ser baixar o juro, e sim tratar o que o empurra para cima (gasto público, inflação, oferta de títulos).
O risco real não é calote
A dívida americana é em dólares, e quem emite dólares é o próprio governo americano. Marks não vê chance séria de calote.
O risco é outro: pagar a dívida com dólares que compram menos. É o debasement, a perda de poder de compra da moeda. Pense em um remédio que, a cada lote, vem mais diluído: o rótulo é o mesmo, o efeito é menor.
Os sinais vitais
| Sinal vital | Dado | O que significa |
|---|---|---|
| Câmbio mundial | Dólar em 89% das operações (2025) | É a "língua" das trocas internacionais |
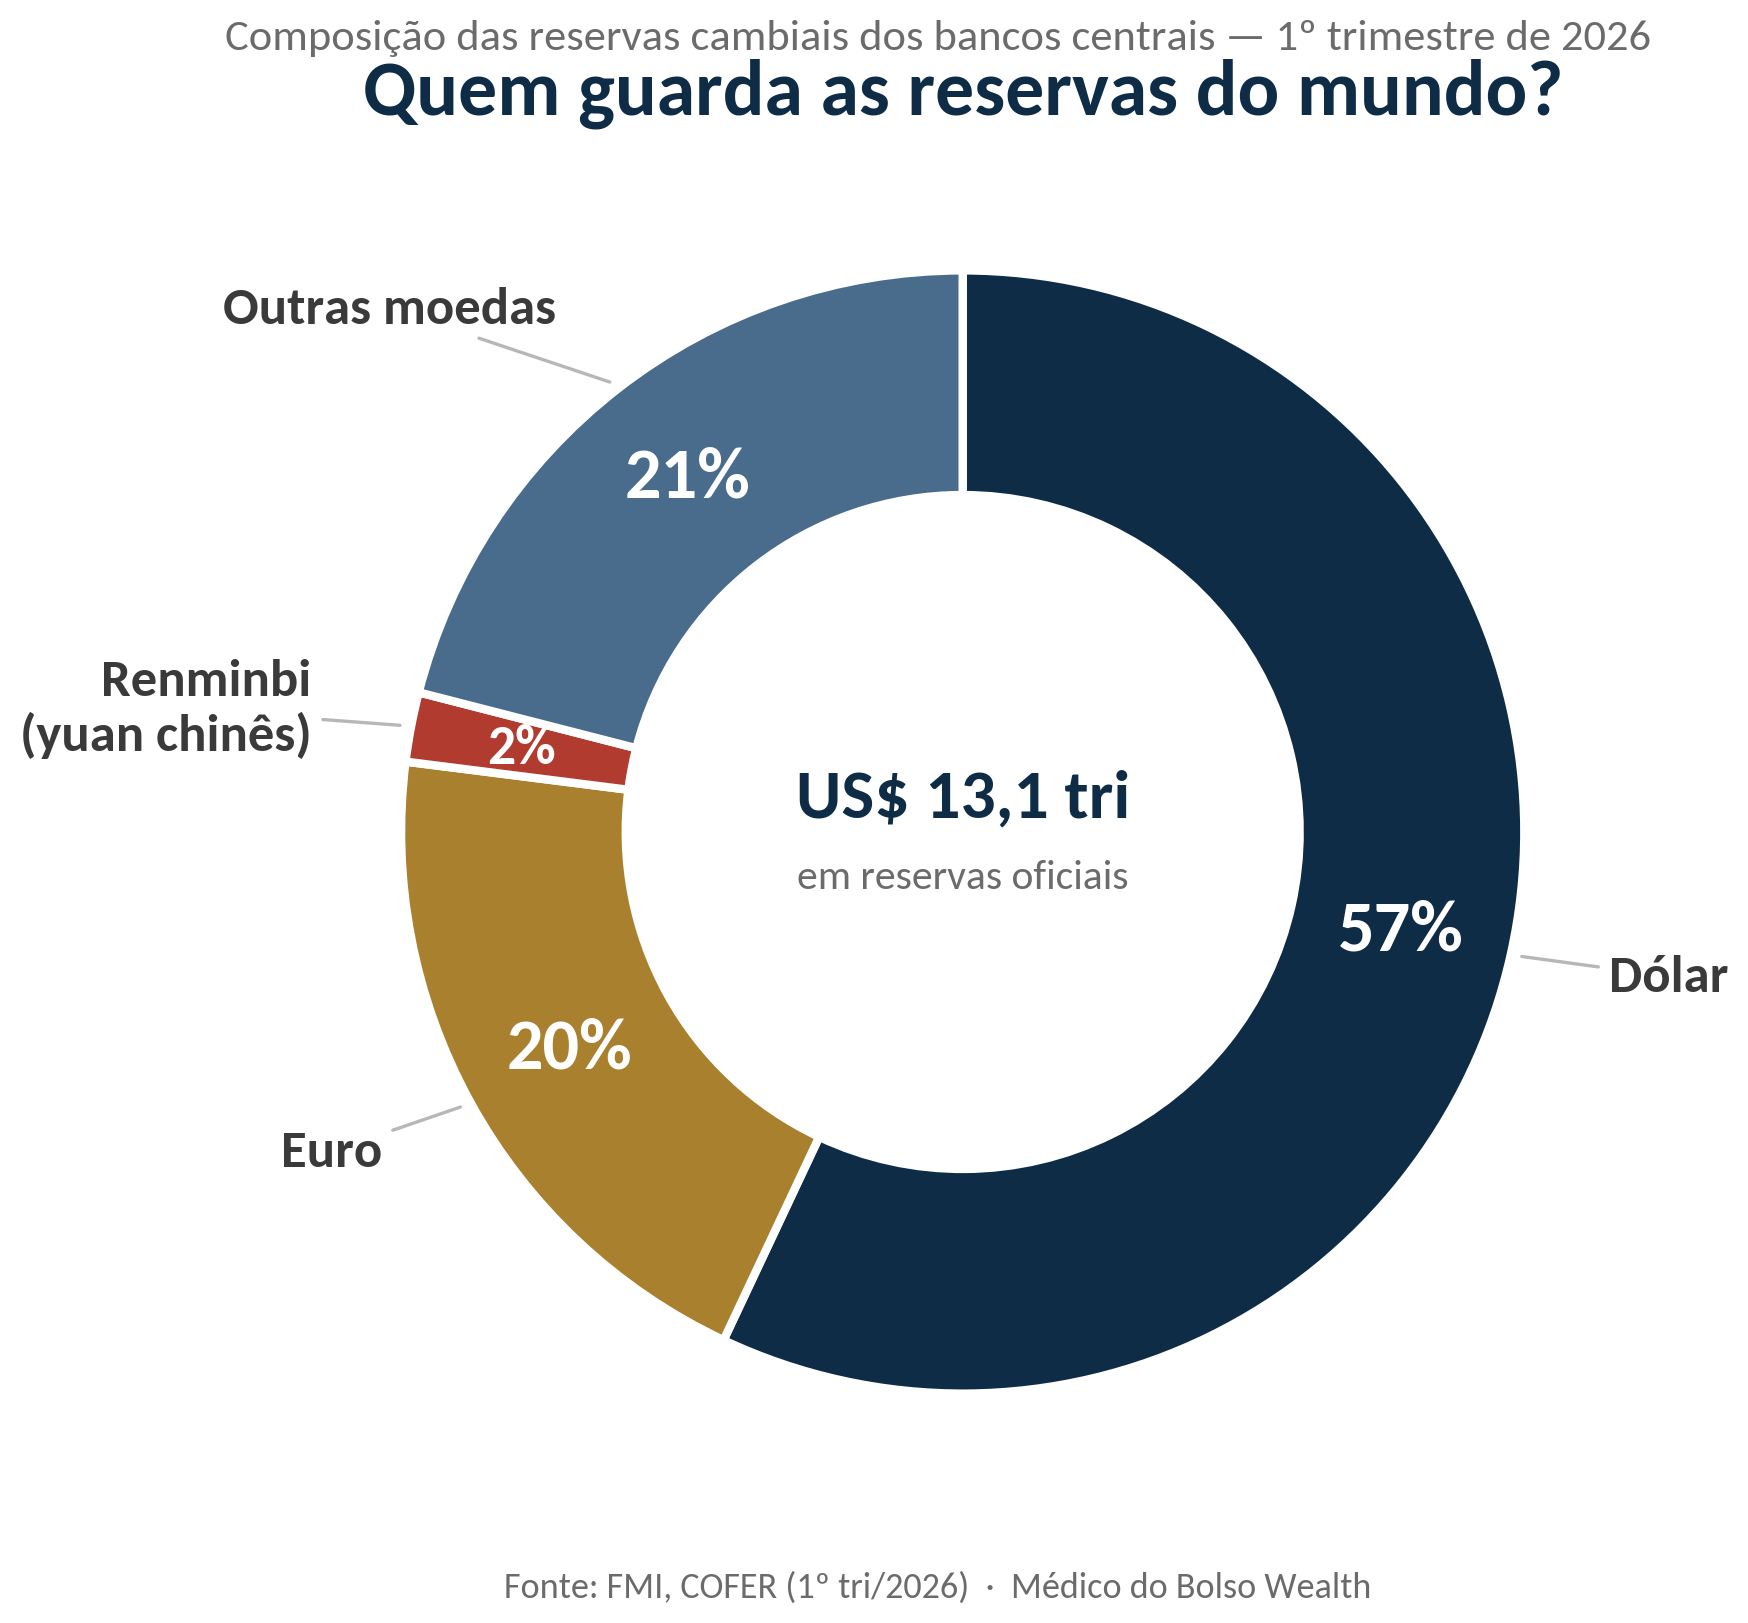
| Reservas dos bancos centrais | 57% (1º tri/2026) | É onde os países guardam a "poupança" em moeda estrangeira |
| Euro | ~20%, patamar de mais de uma década | Segundo lugar, sem ter fechado a distância |
| Yuan chinês (renminbi) | ~2% | Controles de capital e tensões globais dificultam a ascensão |
O ouro chegou a superar o dólar como principal ativo de reserva dos bancos centrais, segundo o MUFG, em grande parte pela alta do preço do ouro. Mas ouro não paga consulta, conta de luz nem exportação. Para Marks, o mundo está "preso ao dólar, por ora".
E o tratamento?
Marks lembra que não há atalho de mercado. A saída é mudar o comportamento fiscal, o que passa por:
- aceitar que a dívida dificilmente ficará menor do que a atual;
- voltar a se importar com orçamentos;
- aumentar a arrecadação em relação ao PIB (impostos mais altos, sobretudo no topo, e menos benefícios fiscais);
- fazer os gastos crescerem menos que a economia;
- apostar em produtividade (crescimento, inteligência artificial, menos regulação) sem gastar a receita extra.
O próprio autor reconhece que poucos gostarão de todos os itens. E ele não passa atestado de saúde perfeita: o custo do problema fiscal é crônico e só se resolve com disciplina dos EUA.
O que fazer na carteira, segundo Marks
Um amigo perguntou a ele se deveria vender suas ações. A resposta: não. O problema é de gestão fiscal e, no limite, da moeda, não das empresas americanas. Vender ações para ficar em caixa ou em títulos em dólar não elimina o risco. Diversificar para fora do dólar faz sentido para quem tem necessidades em outras moedas, mas não em grande escala, porque outras moedas e outros mercados trazem riscos próprios.
O que isso significa para o investidor brasileiro
Esta é a leitura da Médico do Bolso Wealth, não do autor do memo.
O dólar pode perder poder de compra devagar sem perder o trono. Já quem mantém 100% do patrimônio em reais concentra tudo em uma só moeda. Diversificar não é apostar contra o Brasil: é não depender de um único remédio.
Quanto ter fora, e em quais ativos, depende do seu plano: onde estarão seus gastos, se há filhos estudando no exterior, como será a aposentadoria. Cada caso é um caso. E a regra que orienta nosso trabalho vale aqui: preservar antes de multiplicar.
Você já investe no exterior? Se a resposta é "pouco" ou "ainda não", vamos conversar. Falar com um consultor
Glossário
Déficit fiscal
Quando o governo gasta mais do que arrecada no ano.
Dívida pública
A soma dos déficits acumulados.
Título do Tesouro
"Papel" que o governo vende para se financiar. Quem compra está emprestando dinheiro a ele.
Juro de 30 anos
Taxa exigida por quem empresta ao governo por três décadas. Quando o preço do título cai, o juro sobe.
Recompra de títulos
O governo comprando de volta títulos que emitiu, para sustentar seu preço.
PIB
Soma de tudo que o país produz em um ano.
PCE
Índice de preços ao consumidor usado pelo banco central americano para medir a inflação.
Reservas internacionais
Moeda estrangeira que os bancos centrais guardam como poupança do país.
Debasement
Perda de poder de compra de uma moeda.
Perguntas frequentes
Os EUA podem dar calote?
É improvável. A dívida é em dólares, que o próprio governo emite. O risco relevante é o da moeda comprar menos.
O dólar pode perder o posto de moeda de reserva?
Marks considera que, por ora, o mundo está preso ao dólar: o euro não fechou a distância, o yuan tem cerca de 2% das reservas e o ouro não serve para transações.
Devo vender minhas ações americanas por medo do dólar?
Segundo Marks, não. O problema é fiscal, não das empresas, e migrar para caixa ou títulos em dólar não elimina o risco.
Quanto devo ter no exterior?
Não existe percentual universal. Depende dos seus objetivos, do seu perfil e de onde estarão seus gastos. O ideal é decidir dentro de um planejamento.
Fontes
Howard Marks, Shall We Repeal the Laws of Economics – Part III, Oaktree Capital, 22/09/2026: oaktreecapital.com
FMI, COFER (Composição Cambial das Reservas Oficiais), 1º trimestre de 2026 (dados do euro e do yuan).
MUFG Bank, citado no memo (ouro como ativo de reserva).
Conteúdo educacional. Não constitui recomendação de investimento nem oferta de qualquer produto. Investimentos envolvem riscos, incluindo perda do capital.